Kemandirian Finansial Dimulai dari Kesadaran Mengelola Risiko dan Mengatur Prioritas
Kemandirian finansial bukan semata-mata tentang memiliki penghasilan tinggi atau mampu membeli berbagai kebutuhan tanpa kesulitan. Lebih dari itu, kemandirian berarti mempunyai kendali atas keputusan ekonomi, memahami kemampuan diri, dan tidak mudah terjebak dalam pengeluaran yang dapat mengganggu kehidupan sehari-hari.
Di tengah perkembangan teknologi, tantangan mengelola uang juga semakin beragam. Belanja digital, layanan hiburan, dan transaksi melalui perangkat seluler membuat pengeluaran dapat terjadi kapan saja. Tanpa kesadaran terhadap batas kemampuan, kemudahan tersebut justru berpotensi menimbulkan masalah keuangan.
Kenali Kondisi Sebelum Menentukan Tujuan
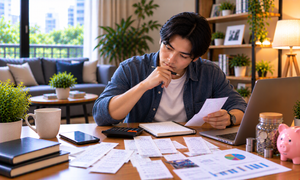
Setiap perencanaan keuangan sebaiknya dimulai dengan memahami keadaan saat ini. Hitung pendapatan bersih, kewajiban bulanan, jumlah tabungan, serta pengeluaran rutin. Dari informasi tersebut, seseorang dapat mengetahui berapa dana yang benar-benar tersedia untuk kebutuhan tambahan.
Jangan menyusun anggaran berdasarkan perkiraan yang terlalu optimistis. Jika pendapatan tidak selalu sama setiap bulan, gunakan perhitungan yang lebih konservatif agar kebutuhan utama tetap dapat dipenuhi ketika pemasukan menurun.
Setelah memahami kondisi tersebut, tentukan tujuan yang realistis. Misalnya, melunasi kewajiban tertentu, mengumpulkan dana darurat, atau mempersiapkan biaya pendidikan. Tujuan yang jelas membantu seseorang membedakan keputusan penting dari keinginan sesaat.
Risiko Finansial Sering Berawal dari Keputusan Impulsif
Tidak semua kerugian berasal dari kejadian besar. Ada kalanya masalah muncul karena keputusan kecil yang dilakukan berulang kali tanpa evaluasi. Pembelian spontan, mengikuti promosi yang tidak diperlukan, atau menggunakan uang melebihi anggaran dapat mengurangi kemampuan menabung.
Salah satu hal yang perlu diperhatikan adalah kebiasaan mengambil keputusan ketika sedang emosional. Rasa takut kehilangan kesempatan, keinginan mengikuti orang lain, atau dorongan mendapatkan hasil cepat dapat membuat seseorang mengabaikan pertimbangan rasional.
Untuk menjaga keputusan tetap terukur, beberapa kebiasaan berikut dapat diterapkan:
- Periksa kemampuan finansial: Jangan mengambil komitmen pengeluaran yang melebihi pendapatan.
- Beri jeda sebelum membeli: Pertimbangkan kembali transaksi yang tidak direncanakan.
- Pisahkan rekening atau alokasi dana: Bedakan uang kebutuhan, tabungan, dan hiburan.
- Hindari utang konsumtif: Jangan meminjam uang untuk memenuhi keinginan sementara.
- Evaluasi pengeluaran: Periksa transaksi secara rutin agar pemborosan dapat diketahui lebih awal.
Kebiasaan ini membantu menciptakan jarak antara keinginan dan keputusan, sehingga penggunaan uang menjadi lebih terkendali.
Memahami Batas dalam Aktivitas Hiburan
Hiburan tetap memiliki tempat dalam kehidupan sehari-hari. Game online, misalnya, dapat menjadi salah satu aktivitas untuk mengisi waktu luang. Namun, pengguna dewasa perlu memahami karakteristik setiap layanan, terutama apabila terdapat transaksi yang melibatkan uang sungguhan.
Permainan berbasis taruhan atau peluang memiliki risiko kehilangan dana. Hasilnya tidak dapat dipastikan dan tidak seharusnya diperlakukan sebagai pendapatan rutin. Karena itu, uang untuk kebutuhan pokok, cicilan, pendidikan, tabungan, maupun dana darurat tidak boleh digunakan untuk aktivitas tersebut.
Jika seseorang memilih hiburan yang melibatkan pengeluaran, batas anggaran harus ditentukan terlebih dahulu. Jangan menambah dana setelah mengalami kerugian dengan harapan bisa mengembalikannya. Ketika aktivitas mulai memengaruhi pekerjaan, hubungan pribadi, atau kondisi ekonomi, berhenti dan mencari dukungan merupakan pilihan yang lebih sehat.
Ketelitian Menjadi Perlindungan di Dunia Digital
Selain risiko pengeluaran, penipuan online juga dapat mengancam kondisi finansial. Situs tiruan, promosi berlebihan, dan akun layanan pelanggan palsu sering digunakan untuk mendapatkan uang atau informasi pribadi pengguna.
Ketika menemukan layanan hiburan seperti MPO2121, pembaca dapat menelusuri informasi yang tersedia melalui MPO2121. Meski demikian, nama atau tampilan sebuah platform tidak cukup untuk membuktikan kredibilitasnya. Setiap pengguna perlu melakukan pemeriksaan mandiri sebelum mendaftar, memberikan data, atau melakukan transaksi.
Berikut beberapa hal yang sebaiknya diperiksa:
- Identitas pengelola: Cari informasi mengenai perusahaan atau pihak yang bertanggung jawab.
- Ketentuan layanan: Pastikan aturan pembayaran, penarikan dana, biaya, dan pembatasan dijelaskan secara terbuka.
- Perlindungan privasi: Periksa bagaimana informasi pribadi dikumpulkan dan digunakan.
- Reputasi independen: Bandingkan penilaian dari berbagai sumber yang dapat diperiksa.
- Kesesuaian hukum: Pastikan aktivitas dan layanan tersebut diperbolehkan di wilayah tempat tinggal.
Waspadai pihak yang meminta kode OTP, kata sandi, atau transfer ke rekening yang tidak dapat diverifikasi. Janji keuntungan pasti juga patut dicurigai, khususnya jika disertai tekanan agar pengguna segera mengirimkan uang.
Kemandirian yang Tumbuh dari Konsistensi
Kondisi finansial yang lebih kuat tidak selalu terbentuk melalui perubahan besar. Sering kali, hasilnya berasal dari kebiasaan sederhana yang dilakukan secara konsisten: menyisihkan tabungan, membayar kewajiban tepat waktu, membatasi pengeluaran, dan menghindari risiko yang tidak dipahami.
Luangkan waktu pada akhir bulan untuk membandingkan rencana anggaran dengan transaksi sebenarnya. Jika terdapat pengeluaran yang terus meningkat, cari penyebabnya dan tentukan penyesuaian yang diperlukan.
Kemandirian finansial pada akhirnya berarti mampu menikmati kehidupan tanpa kehilangan kendali atas uang sendiri. Dengan memahami prioritas, bersikap kritis terhadap penawaran digital, dan menghargai batas kemampuan ekonomi, seseorang dapat membangun fondasi keuangan yang lebih stabil untuk masa depan.