Keuangan yang Tangguh Berawal dari Kemampuan Menghadapi Pengeluaran Tak Terduga
Kehidupan jarang berjalan sepenuhnya sesuai rencana. Kendaraan bisa tiba-tiba membutuhkan perbaikan, anggota keluarga mungkin memerlukan bantuan, atau tagihan yang tidak diperkirakan datang pada waktu yang kurang tepat. Situasi seperti ini sering kali bukan masalah besar bagi orang yang sudah memiliki persiapan, tetapi bisa menjadi tekanan serius ketika seluruh pendapatan habis untuk kebutuhan sehari-hari.
Ketahanan finansial bukan berarti seseorang harus memiliki kekayaan dalam jumlah besar. Hal yang lebih penting adalah kemampuan menghadapi perubahan tanpa langsung mengorbankan kebutuhan pokok, mengambil pinjaman yang memberatkan, atau membuat keputusan terburu-buru.
Satu Kejadian, Dampak yang Berbeda
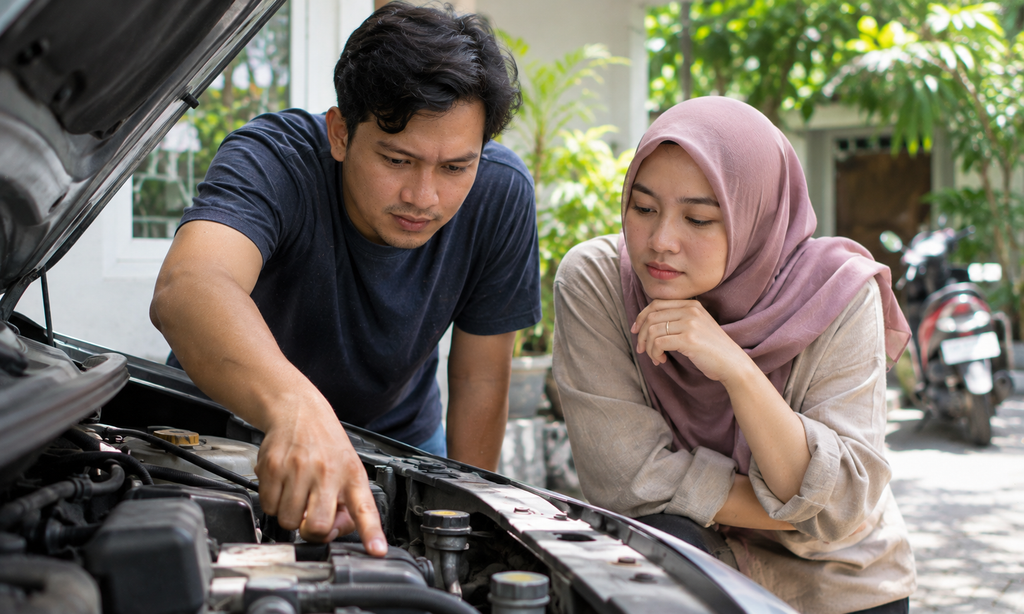
Bayangkan dua orang dengan pendapatan bulanan yang hampir sama. Keduanya mengalami kerusakan kendaraan yang membutuhkan biaya perbaikan. Orang pertama memiliki sejumlah dana cadangan sehingga dapat membayar tanpa mengganggu kebutuhan bulanannya. Orang kedua tidak memiliki simpanan dan akhirnya harus mencari pinjaman.
Perbedaan tersebut bukan semata-mata berasal dari besarnya penghasilan. Kebiasaan menyisihkan uang dan mengantisipasi risiko memiliki pengaruh besar terhadap kemampuan seseorang menghadapi keadaan mendadak.
Dana darurat menjadi salah satu fondasi penting. Jumlahnya dapat dibangun secara bertahap sesuai kemampuan, dimulai dari nominal kecil yang disisihkan secara konsisten. Simpan dana tersebut di tempat yang relatif mudah diakses ketika diperlukan, tetapi tetap terpisah dari rekening untuk belanja harian.
Empat Lapisan Perlindungan Finansial
Agar keuangan tidak mudah terguncang, ada beberapa bagian yang perlu diperhatikan secara bersamaan.
- Dana kebutuhan rutin: Pastikan biaya makan, tempat tinggal, transportasi, pendidikan, dan tagihan bulanan mendapatkan prioritas.
- Cadangan keadaan mendesak: Sisihkan uang khusus untuk kebutuhan yang tidak dapat ditunda, seperti perawatan kesehatan atau perbaikan penting.
- Perlindungan dari utang berlebihan: Hindari mengambil pinjaman hanya untuk mempertahankan gaya hidup atau membiayai hiburan.
- Pengawasan transaksi: Periksa mutasi rekening dan pembayaran digital agar aktivitas yang tidak dikenal dapat segera diketahui.
Keempat bagian tersebut saling melengkapi. Memiliki tabungan tanpa mengendalikan utang tetap dapat menimbulkan masalah, sementara mencatat pengeluaran tanpa menyediakan dana cadangan belum cukup untuk menghadapi kejadian mendadak.
Risiko yang Datang dari Dunia Digital
Perkembangan layanan internet membuat transaksi semakin cepat. Di sisi lain, pengguna juga menghadapi risiko penipuan yang dapat mengakibatkan kehilangan uang maupun penyalahgunaan data pribadi.
Penawaran hadiah besar, bonus yang terkesan terlalu mudah, dan janji keuntungan tanpa risiko patut dicermati. Penipu terkadang menggunakan identitas perusahaan atau platform yang terlihat meyakinkan untuk membangun kepercayaan. Setelah itu, mereka dapat meminta transfer tambahan, biaya administrasi yang tidak jelas, atau kode verifikasi pribadi.
Ketika mencari informasi tentang layanan hiburan digital seperti GUDANGCUAN, jangan menjadikan iklan atau tampilan situs sebagai satu-satunya dasar penilaian. Periksa identitas pengelola, reputasi melalui sumber independen, ketentuan penggunaan, aturan pembayaran dan penarikan dana, serta kebijakan privasi. Pastikan juga aktivitas yang ditawarkan sesuai dengan hukum di wilayah pengguna.
Jangan melanjutkan transaksi apabila informasi penting sulit ditemukan, pihak pengelola memberikan jawaban yang berubah-ubah, atau ada tekanan untuk segera mengirim uang. Kata sandi, PIN, dan kode sekali pakai harus tetap menjadi informasi pribadi.
Mengatur Hiburan Tanpa Mengganggu Dana Cadangan
Kebutuhan rekreasi tetap dapat menjadi bagian dari anggaran orang dewasa. Menikmati film, bermain game online, atau mengikuti aktivitas digital lainnya bukan sesuatu yang harus selalu dihilangkan. Namun, pengeluaran tersebut sebaiknya ditentukan setelah kebutuhan utama, kewajiban, tabungan, dan dana darurat diperhitungkan.
Ada beberapa prinsip yang dapat membantu menjaga batas tersebut:
- Tentukan nominal hiburan bulanan sebelum mulai menggunakannya.
- Jangan mengambil uang dari tabungan atau dana darurat untuk menambah anggaran rekreasi.
- Hindari keputusan ketika sedang marah, kecewa, atau ingin mengejar kerugian.
- Hentikan aktivitas ketika batas pengeluaran tercapai.
- Jangan menganggap permainan yang melibatkan uang sungguhan sebagai sumber pendapatan tetap karena risiko kehilangan dana selalu ada.
Jika suatu aktivitas mulai mengganggu pembayaran tagihan atau menimbulkan tekanan keuangan, mengambil jeda merupakan keputusan yang lebih sehat daripada terus mengeluarkan uang.
Mengukur Kemajuan Tanpa Harus Terburu-buru
Ketahanan finansial dibangun melalui proses yang realistis. Tidak perlu memaksakan target tabungan yang terlalu tinggi jika pendapatan masih terbatas. Mulailah dengan mencatat pengeluaran selama satu bulan, menemukan bagian yang dapat dikurangi, kemudian mengalihkan sebagian penghematan ke dana cadangan.
Setiap tiga bulan, periksa kembali apakah jumlah simpanan bertambah, utang terkendali, dan pengeluaran hiburan masih sesuai batas. Jika pendapatan berubah, sesuaikan anggaran tanpa mengabaikan kebutuhan utama.
Pada akhirnya, keuangan yang tangguh bukan tentang kemampuan menghindari semua masalah. Tidak ada orang yang dapat memperkirakan seluruh kejadian di masa depan. Namun, kebiasaan mempersiapkan dana cadangan, memeriksa transaksi, dan mempertimbangkan risiko dapat membuat seseorang lebih siap menghadapi keadaan yang tidak terduga.