Strategi Mengembangkan Kemandirian Finansial Secara Bertahap
Kemandirian finansial bukan berarti harus langsung memiliki pendapatan pasif besar atau bebas bekerja dalam waktu singkat. Dalam konteks yang lebih realistis, kemandirian berarti mampu memenuhi kebutuhan, mengelola risiko, dan membuat pilihan hidup tanpa tekanan utang berlebihan.
Setiap orang memulai dari titik yang berbeda. Karena itu, strategi terbaik adalah membangun fondasi secara bertahap dan konsisten.
Tahap Pertama: Kenali Kondisi Saat Ini
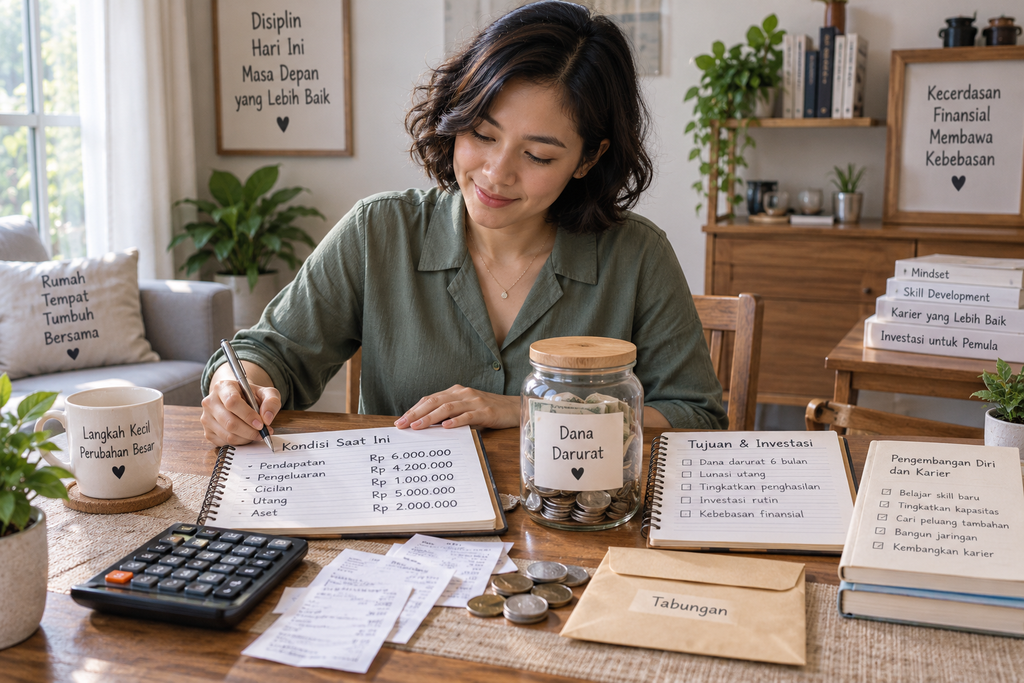
Mulai dari menghitung pendapatan bersih, pengeluaran wajib, utang, aset, dan tabungan. Tanpa angka dasar, sulit mengetahui apa yang perlu diperbaiki. Buat daftar sederhana:
- Pendapatan rutin dan tambahan.
- Biaya hidup wajib.
- Cicilan serta tenggat pembayaran.
- Dana yang mudah dicairkan.
- Target keuangan terdekat.
Dari daftar itu, Anda bisa melihat apakah ada defisit setiap bulan. Jika pengeluaran lebih besar daripada pendapatan, fokus pertama adalah menutup selisih tersebut sebelum mengejar investasi.
Tahap Kedua: Bangun Ruang Aman
Dana darurat memberi ruang untuk menghadapi kejadian mendadak tanpa mengandalkan utang. Targetnya dapat dimulai kecil, misalnya satu bulan pengeluaran, lalu ditingkatkan perlahan.
OJK menyebut dana darurat perlu disesuaikan dengan status dan tanggungan. Bagi keluarga, targetnya dapat lebih besar karena kebutuhan yang harus dijaga juga bertambah.
Selain dana darurat, kelola utang dengan prioritas. Bayar kewajiban tepat waktu dan hindari menambah utang konsumtif selama kondisi keuangan belum stabil.
Tahap Ketiga: Tingkatkan Kapasitas dan Aset
Setelah kebutuhan dasar serta cadangan mulai terbentuk, fokus dapat beralih pada peningkatan pendapatan dan pengembangan aset. Anda dapat meningkatkan keterampilan, mencari peluang kerja tambahan, atau membangun usaha sesuai kemampuan.
Untuk investasi, pahami tujuan, risiko, biaya, dan jangka waktu. Jangan memilih produk hanya karena sedang ramai atau menjanjikan keuntungan tinggi. Langkah yang dapat dilakukan:
- Tetapkan tujuan dengan nominal dan tenggat waktu.
- Sisihkan dana secara otomatis setelah menerima penghasilan.
- Pelajari instrumen investasi yang legal dan sesuai risiko.
- Diversifikasikan dana sesuai kebutuhan, bukan sekadar mengikuti tren.
- Evaluasi kemajuan secara berkala.
Kemandirian dibangun dari keputusan kecil yang dilakukan berulang. Tidak masalah bila target masih kecil, selama arus keuangan lebih sehat dari waktu ke waktu.
Dengan langkah bertahap, kemandirian finansial dapat menjadi kemampuan nyata untuk menghadapi kebutuhan hari ini dan merencanakan masa depan.
Frequently Asked Questions
1. Apakah kemandirian finansial sama dengan kaya?
Tidak. Kemandirian finansial lebih berkaitan dengan kemampuan memenuhi kebutuhan dan mengelola risiko tanpa ketergantungan pada utang yang berlebihan.
2. Apa langkah pertama jika masih memiliki utang?
Buat daftar semua utang, bayar tepat waktu, prioritaskan utang berbunga tinggi, dan hindari menambah kewajiban baru yang tidak perlu.
3. Kapan mulai investasi?
Mulai setelah kebutuhan dasar, pembayaran kewajiban, dan dana darurat mulai tertata. Pilih instrumen sesuai tujuan dan risiko yang dipahami.
4. Bagaimana jika penghasilan masih pas-pasan?
Fokus pada kebutuhan utama, hindari menambah utang konsumtif, dan mulai menyisihkan dana sesuai kemampuan.